Domain kochsalzimplantate.de kaufen?
Wir ziehen mit dem Projekt
kochsalzimplantate.de um.
Sind Sie am Kauf der Domain
kochsalzimplantate.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kochsalzimplantate.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Hummelsberger, Josef: Behandlung von Schilddrüsenerkrankungen mit chinesischer MedizinBehandlung von Schilddrüsenerkrankungen mit chinesischer Medizin , Behandlung von Schilddrüsenerkrankungen mit Chinesischer Medizin Schilddrüsenerkrankungen wie Hashimoto-Thyreoiditis, Morbus Basedow, Thyreoiditis de Quervain treten immer häufiger auf. Daher stehen diese in dem fünften Band der erfolgreichen Praxisreihe im Fokus. Sie stellen in der TCM-Praxis eine besondere Herausforderung für den Therapeuten dar. Da die moderne Medizin auf diese Erkrankungen nur bedingt eine Antwort gefunden hat, ergeben sich hier für die traditionelle Chinesische Medizin viele Einsatzmöglichkeiten. Drei Experten der Chinesischen Medizin berichten aus ihrer langjährigen Erfahrung über Behandlungsmöglichkeiten von Schilddrüsenerkrankungen wie Hashimoto-Thyreoiditis, Morbus Basedow, Thyreoiditis de Quervain etc. mit Akupunktur und chinesischer Arzneimitteltherapie. Es werden bewährte Akupunkturkombinationen und chinesische Rezepturen von renommierten chinesischen Ärzten vorgestellt, die sich in der Praxis besonders bewährt haben. Neben grundlegenden Informationen erhalten Sie einen detaillierten Einblick in Diagnose und Therapie mit TCM. Fallbeispiele der Autoren geben einen tiefen Einblick in die konkrete praktische Vorgehensweise bei der Behandlung von Schilddrüsenerkrankungen mit traditioneller Chinesischer Medizin. Dieses Buch ist das erste TCM-Fachbuch zur Behandlung von Schilddrüsenerkrankungen. , Seife > Autopflege & Aufbereitung , Erscheinungsjahr: 20190524, Produktform: Leinen, Titel der Reihe: Praxisreihe Traditionelle Chinesische Medizin##, Autoren: Hummelsberger, Josef~Kalg, Andreas~Noll, Andreas, Seitenzahl/Blattzahl: 354, Keyword: Traditionelle Chinesische Medizin, Fachschema: Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin, Warengruppe: HC/Alternative Medizin/Naturmedizin/Homöopathie, Fachkategorie: Alternativmedizin, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller & Steinicke, Verlag: Müller & Steinicke, Verlag: Verlag Mller & Steinicke GmbH, Länge: 216, Breite: 157, Höhe: 25, Gewicht: 764, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dr. Reckeweg Schüßler Salz Nr. 10 Natrium sulfuricum D6Anwendungsgebiet von Dr. Reckeweg Schüßler Salz Nr. 10 Natrium sulfuricum D6 Schüßler Salz Nr. 10 Natrium sulfuricum D6 Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation.Hinweis: Bei während der Anwendung des Arzneimittels fortdauernden Krankheitssymptomen ist medizinischer Rat einzuholen.Biochemisches Funktionsmittel nach Dr. Schüßler Nr. 10Dr. Schüßler stellte 1873 die Theorie auf, dass Krankheiten auf einem gestörten Mineralsalzhaushalt beruhen können, wobei er der Überzeugung war, dass einzelne Mineralsalze bestimmte Funktionen in den Körperorganen beeinflussen, sodass er sie „biochemische Funktionsmittel“ nannte.Das griechische Wort „Bios“ bedeutet Leben, die „Chemie“ ist als ein Zweig der Naturwissenschaft die Wissenschaft der Elemente. „Biochemie“ ist folglich die „Chemie des Lebens“.Wirkungsweise von Dr. Reckeweg Schüßler Salz Nr. 10 Natrium sulfuricum D6 Das Ähnlichkeitsprinzip ist das zentrale Grundprinzip der Homöopathie. Es besagt, dass eine Substanz, die bei einem gesunden Menschen bestimmte Symptome hervorruft, in stark verdünnter Form dazu beitragen kann, die Beschwerden ähnlicher Symptome bei einem kranken Menschen zu überwinden. Dieses Heilprinzip fasst der homöopathische Leitsatz „Ähnliches möge durch Ähnliches geheilt werden“ zusammen.Wirkstoffe / Inhaltsstoffe / Zutaten1 Tablette enthält: Wirkstoff: Natrium sulfuricum Trit. D6 100 mg.Sonstige Bestandteile: Magnesiumstearat, Croscarmellose-Natrium. Enthält Lactose.GegenanzeigenBisher keine bekannt.Bei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungSoweit nicht anders verordnet: 1- bis 3-mal täglich 1 Tablette einnehmen. Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden.SchwangerschaftWie alle Arzneimittel sollte auch dieses in der Schwangerschaft und Stillzeit6,74 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
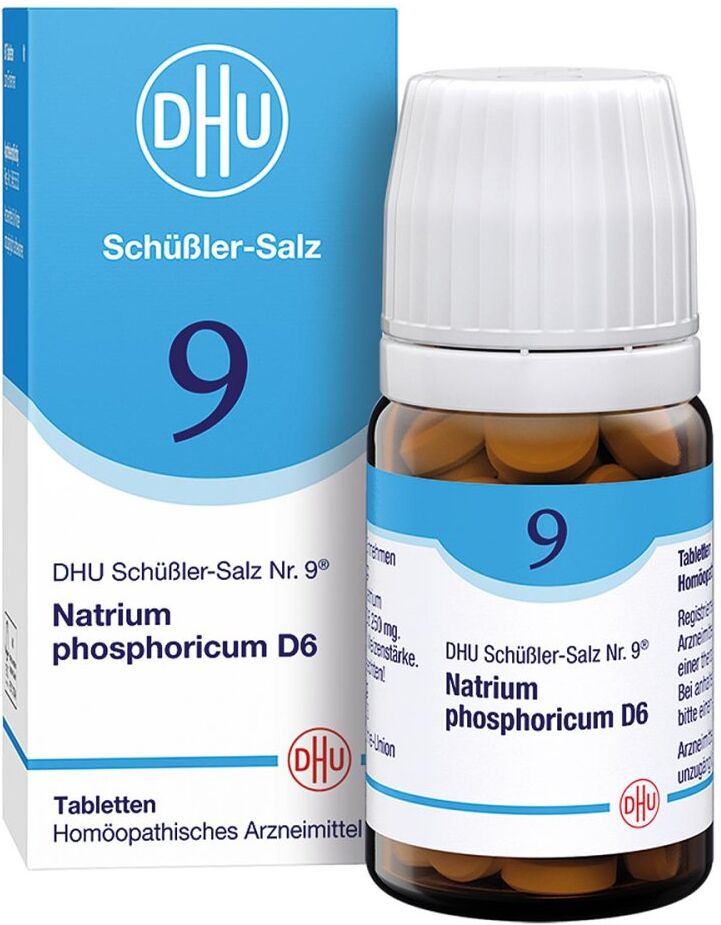
DHU Schüßler-Salz Nummer 9 Natrium phosphoricum D6 TablettenAnwendungsgebiet von DHU Schüßler-Salz Nummer 9 Natrium phosphoricum D6 TablettenDHU Schüßler-Salz Nummer 9 Natrium phosphoricum D6 Tabletten ist ein registriertes homöopathisches Arzneimittel und daher ohne Angabe einer therapeutischen Indikation. Nach den Grundsätzen der Homöopathie erfolgt jede Behandlung mit einem individuell auf den Patienten und sein jeweiliges Krankheitsbild abgestimmten Arzneimittel. Dabei können die verschiedenen Arzneimittel durchaus bei unterschiedlichen Erkrankungen eingesetzt werden. Laut gesetzlichen Bestimmungen dürfen für registrierte biochemische Arzneimittel keine allgemein gültigen „Anwendungsgebiete“ angegeben werden.Wirkungsweise von DHU Schüßler-Salz Nummer 9 Natrium phosphoricum D6 TablettenDie Schüßler Salze (Biochemie) 1-12, die als "Funktionsmittel" bezeichnet werden, erfüllen wesentliche Funktionen in unserem Körper und sind geeignet, eine Vielzahl von Funktionsstörungen zu beseitigen. Die Salze 13-24 , die eine wichtige Rolle im Mineralstoffhaushalt der Zellen spielen, verfeinern und ergänzen die Behandlung mit den Funktionsmitteln. Sie werden folgerichtig "Ergänzungsmittel" genannt. Die Mineralstoffe werden dem Körper so dargereicht, dass er Sie direkt aufnehmen und verwerten kann. Die dazu notwendige Verdünnung wird durch das Potenzieren in Dezimalschritten erreicht. Ergänzend zu den Salzen Nr.1-12 in Tablettenform gibt es auch Salben, sowie die Nr.1 und 11 als Lotion.Wirkstoffe / Inhaltsstoffe / Zutaten1 Tablette DHU Schüßler-Salz Nummer 9 Natrium phosphoricum D6 Tabletten enthält: als arzneilich wirksame Bestandteile: 250 mg Natrium phosphoricum Trit. in homöopathischer Verdünnung D6 als sonstige Bestandteile: Magnesiumstearat (Ph.Eur.), Weizenstärke GegenanzeigenDHU Schüßler-Salz Nummer 9 Natrium phosphoricum D6 Tabletten dürfen nicht angewendet werden, wenn eine Überempfindlichkeit gegen einen der Wirkstoffe oder4,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **


Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Hummelsberger, Josef: Behandlung von Schilddrüsenerkrankungen mit chinesischer MedizinBehandlung von Schilddrüsenerkrankungen mit chinesischer Medizin , Behandlung von Schilddrüsenerkrankungen mit Chinesischer Medizin Schilddrüsenerkrankungen wie Hashimoto-Thyreoiditis, Morbus Basedow, Thyreoiditis de Quervain treten immer häufiger auf. Daher stehen diese in dem fünften Band der erfolgreichen Praxisreihe im Fokus. Sie stellen in der TCM-Praxis eine besondere Herausforderung für den Therapeuten dar. Da die moderne Medizin auf diese Erkrankungen nur bedingt eine Antwort gefunden hat, ergeben sich hier für die traditionelle Chinesische Medizin viele Einsatzmöglichkeiten. Drei Experten der Chinesischen Medizin berichten aus ihrer langjährigen Erfahrung über Behandlungsmöglichkeiten von Schilddrüsenerkrankungen wie Hashimoto-Thyreoiditis, Morbus Basedow, Thyreoiditis de Quervain etc. mit Akupunktur und chinesischer Arzneimitteltherapie. Es werden bewährte Akupunkturkombinationen und chinesische Rezepturen von renommierten chinesischen Ärzten vorgestellt, die sich in der Praxis besonders bewährt haben. Neben grundlegenden Informationen erhalten Sie einen detaillierten Einblick in Diagnose und Therapie mit TCM. Fallbeispiele der Autoren geben einen tiefen Einblick in die konkrete praktische Vorgehensweise bei der Behandlung von Schilddrüsenerkrankungen mit traditioneller Chinesischer Medizin. Dieses Buch ist das erste TCM-Fachbuch zur Behandlung von Schilddrüsenerkrankungen. , Seife > Autopflege & Aufbereitung , Erscheinungsjahr: 20190524, Produktform: Leinen, Titel der Reihe: Praxisreihe Traditionelle Chinesische Medizin##, Autoren: Hummelsberger, Josef~Kalg, Andreas~Noll, Andreas, Seitenzahl/Blattzahl: 354, Keyword: Traditionelle Chinesische Medizin, Fachschema: Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin, Warengruppe: HC/Alternative Medizin/Naturmedizin/Homöopathie, Fachkategorie: Alternativmedizin, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller & Steinicke, Verlag: Müller & Steinicke, Verlag: Verlag Mller & Steinicke GmbH, Länge: 216, Breite: 157, Höhe: 25, Gewicht: 764, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Dr. Reckeweg Schüßler Salz Nr. 10 Natrium sulfuricum D6Anwendungsgebiet von Dr. Reckeweg Schüßler Salz Nr. 10 Natrium sulfuricum D6 Schüßler Salz Nr. 10 Natrium sulfuricum D6 Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation.Hinweis: Bei während der Anwendung des Arzneimittels fortdauernden Krankheitssymptomen ist medizinischer Rat einzuholen.Biochemisches Funktionsmittel nach Dr. Schüßler Nr. 10Dr. Schüßler stellte 1873 die Theorie auf, dass Krankheiten auf einem gestörten Mineralsalzhaushalt beruhen können, wobei er der Überzeugung war, dass einzelne Mineralsalze bestimmte Funktionen in den Körperorganen beeinflussen, sodass er sie „biochemische Funktionsmittel“ nannte.Das griechische Wort „Bios“ bedeutet Leben, die „Chemie“ ist als ein Zweig der Naturwissenschaft die Wissenschaft der Elemente. „Biochemie“ ist folglich die „Chemie des Lebens“.Wirkungsweise von Dr. Reckeweg Schüßler Salz Nr. 10 Natrium sulfuricum D6 Das Ähnlichkeitsprinzip ist das zentrale Grundprinzip der Homöopathie. Es besagt, dass eine Substanz, die bei einem gesunden Menschen bestimmte Symptome hervorruft, in stark verdünnter Form dazu beitragen kann, die Beschwerden ähnlicher Symptome bei einem kranken Menschen zu überwinden. Dieses Heilprinzip fasst der homöopathische Leitsatz „Ähnliches möge durch Ähnliches geheilt werden“ zusammen.Wirkstoffe / Inhaltsstoffe / Zutaten1 Tablette enthält: Wirkstoff: Natrium sulfuricum Trit. D6 100 mg.Sonstige Bestandteile: Magnesiumstearat, Croscarmellose-Natrium. Enthält Lactose.GegenanzeigenBisher keine bekannt.Bei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungSoweit nicht anders verordnet: 1- bis 3-mal täglich 1 Tablette einnehmen. Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden.SchwangerschaftWie alle Arzneimittel sollte auch dieses in der Schwangerschaft und Stillzeit6,74 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
DHU Schüßler-Salz Nummer 9 Natrium phosphoricum D6 TablettenAnwendungsgebiet von DHU Schüßler-Salz Nummer 9 Natrium phosphoricum D6 TablettenDHU Schüßler-Salz Nummer 9 Natrium phosphoricum D6 Tabletten ist ein registriertes homöopathisches Arzneimittel und daher ohne Angabe einer therapeutischen Indikation. Nach den Grundsätzen der Homöopathie erfolgt jede Behandlung mit einem individuell auf den Patienten und sein jeweiliges Krankheitsbild abgestimmten Arzneimittel. Dabei können die verschiedenen Arzneimittel durchaus bei unterschiedlichen Erkrankungen eingesetzt werden. Laut gesetzlichen Bestimmungen dürfen für registrierte biochemische Arzneimittel keine allgemein gültigen „Anwendungsgebiete“ angegeben werden.Wirkungsweise von DHU Schüßler-Salz Nummer 9 Natrium phosphoricum D6 TablettenDie Schüßler Salze (Biochemie) 1-12, die als "Funktionsmittel" bezeichnet werden, erfüllen wesentliche Funktionen in unserem Körper und sind geeignet, eine Vielzahl von Funktionsstörungen zu beseitigen. Die Salze 13-24 , die eine wichtige Rolle im Mineralstoffhaushalt der Zellen spielen, verfeinern und ergänzen die Behandlung mit den Funktionsmitteln. Sie werden folgerichtig "Ergänzungsmittel" genannt. Die Mineralstoffe werden dem Körper so dargereicht, dass er Sie direkt aufnehmen und verwerten kann. Die dazu notwendige Verdünnung wird durch das Potenzieren in Dezimalschritten erreicht. Ergänzend zu den Salzen Nr.1-12 in Tablettenform gibt es auch Salben, sowie die Nr.1 und 11 als Lotion.Wirkstoffe / Inhaltsstoffe / Zutaten1 Tablette DHU Schüßler-Salz Nummer 9 Natrium phosphoricum D6 Tabletten enthält: als arzneilich wirksame Bestandteile: 250 mg Natrium phosphoricum Trit. in homöopathischer Verdünnung D6 als sonstige Bestandteile: Magnesiumstearat (Ph.Eur.), Weizenstärke GegenanzeigenDHU Schüßler-Salz Nummer 9 Natrium phosphoricum D6 Tabletten dürfen nicht angewendet werden, wenn eine Überempfindlichkeit gegen einen der Wirkstoffe oder4,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
DHU Schüßler-Salz Nummer 9 Natrium phosphoricum D12 TablettenAnwendungsgebiet von DHU Schüßler-Salz Nummer 9 Natrium phosphoricum D12 TablettenDHU Schüßler-Salz Nummer 9 Natrium phosphoricum D12 Tabletten ist ein registriertes homöopathisches Arzneimittel und daher ohne Angabe einer therapeutischen Indikation. Nach den Grundsätzen der Homöopathie erfolgt jede Behandlung mit einem individuell auf den Patienten und sein jeweiliges Krankheitsbild abgestimmten Arzneimittel. Dabei können die verschiedenen Arzneimittel durchaus bei unterschiedlichen Erkrankungen eingesetzt werden. Laut gesetzlichen Bestimmungen dürfen für registrierte biochemische Arzneimittel keine allgemein gültigen „Anwendungsgebiete“ angegeben werden.Wirkungsweise von DHU Schüßler-Salz Nummer 9 Natrium phosphoricum D12 TablettenDie Schüßler Salze (Biochemie) 1-12, die als "Funktionsmittel" bezeichnet werden, erfüllen wesentliche Funktionen in unserem Körper und sind geeignet, eine Vielzahl von Funktionsstörungen zu beseitigen. Die Salze 13-24 , die eine wichtige Rolle im Mineralstoffhaushalt der Zellen spielen, verfeinern und ergänzen die Behandlung mit den Funktionsmitteln. Sie werden folgerichtig "Ergänzungsmittel" genannt. Die Mineralstoffe werden dem Körper so dargereicht, dass er Sie direkt aufnehmen und verwerten kann. Die dazu notwendige Verdünnung wird durch das Potenzieren in Dezimalschritten erreicht. Ergänzend zu den Salzen Nr.1-12 in Tablettenform gibt es auch Salben, sowie die Nr.1 und 11 als Lotion.Wirkstoffe / Inhaltsstoffe / Zutaten1 Tablette DHU Schüßler-Salz Nummer 9 Natrium phosphoricum D12 Tabletten enthält: als arzneilich wirksame Bestandteile: 250 mg Natrium phosphoricum Trit. in homöopathischer Verdünnung D12 als sonstige Bestandteile: Magnesiumstearat (Ph.Eur.), Weizenstärke GegenanzeigenDHU Schüßler-Salz Nummer 9 Natrium phosphoricum D12 Tabletten dürfen nicht angewendet werden, wenn eine Überempfindlichkeit gegen einen der Wirkstoff8,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
DHU Schüßler-Salz Nummer 10 Natrium sulfuricum D6 TablettenAnwendungsgebiet von DHU Schüßler-Salz Nummer 10 Natrium sulfuricum D6 TablettenDHU Schüßler-Salz Nummer 10 Natrium sulfuricum D6 Tabletten ist ein registriertes homöopathisches Arzneimittel und daher ohne Angabe einer therapeutischen Indikation. Nach den Grundsätzen der Homöopathie erfolgt jede Behandlung mit einem individuell auf den Patienten und sein jeweiliges Krankheitsbild abgestimmten Arzneimittel. Dabei können die verschiedenen Arzneimittel durchaus bei unterschiedlichen Erkrankungen eingesetzt werden. Laut gesetzlichen Bestimmungen dürfen für registrierte biochemische Arzneimittel keine allgemein gültigen „Anwendungsgebiete“ angegeben werden.Wirkungsweise von DHU Schüßler-Salz Nummer 10 Natrium sulfuricum D6 TablettenDie Schüßler Salze (Biochemie) 1-12, die als "Funktionsmittel" bezeichnet werden, erfüllen wesentliche Funktionen in unserem Körper und sind geeignet, eine Vielzahl von Funktionsstörungen zu beseitigen. Die Salze 13-24 , die eine wichtige Rolle im Mineralstoffhaushalt der Zellen spielen, verfeinern und ergänzen die Behandlung mit den Funktionsmitteln. Sie werden folgerichtig "Ergänzungsmittel" genannt. Die Mineralstoffe werden dem Körper so dargereicht, dass er Sie direkt aufnehmen und verwerten kann. Die dazu notwendige Verdünnung wird durch das Potenzieren in Dezimalschritten erreicht. Ergänzend zu den Salzen Nr.1-12 in Tablettenform gibt es auch Salben, sowie die Nr.1 und 11 als Lotion.Wirkstoffe / Inhaltsstoffe / Zutaten1 Tablette DHU Schüßler-Salz Nummer 10 Natrium sulfuricum D6 Tabletten enthält: als arzneilich wirksame Bestandteile: 250 mg Natrium sulfuricum Trit. in homöopathischer Verdünnung D6 als sonstige Bestandteile: Magnesiumstearat (Ph.Eur.), Weizenstärke GegenanzeigenDHU Schüßler-Salz Nummer 10 Natrium sulfuricum D6 Tabletten dürfen nicht angewendet werden, wenn eine Überempfindlichkeit gegen einen der Wirkstoffe oder einen14,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.